債務整理の費用は手続きによって大きく変わります。
司法書士の任意整理報酬には債権者1社5万円という上限があり、自己破産は裁判所に納める予納金だけで20万円を超えることもあります。手続き別の相場、費用の内訳、安く抑える5つの方法、払えない場合の対処法を解説します。
「債務整理をしたいが、費用がいくらかかるのか分からない」「相談したら高額な報酬を請求されないだろうか」——借金の相談をためらう理由の多くは、費用の見通しが立たないことにあります。
債務整理の費用には上限のルールがあります。 司法書士が任意整理を受任する場合、報酬は債権者1社あたり50,000円が上限です。
日本司法書士会連合会の指針で定められているためです。一方、自己破産では裁判所に納める予納金だけで20万円を超えることがあります。手続きによって費用の構造がまったく違うことが、相場を分かりにくくしている原因です。
この記事では、債務整理の費用を手続き別に整理し、内訳・上限のルール・安く抑える方法・払えない場合の対処法まで解説します。相場を知っておくと、提示された見積もりが妥当かどうかを判断しやすくなります。
債務整理の費用相場【手続き別】
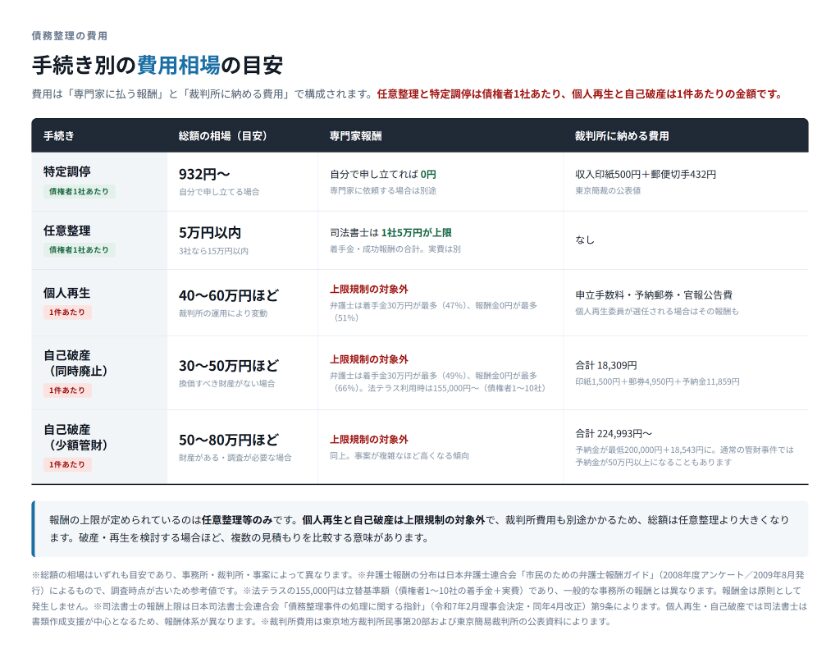
債務整理の費用は「専門家に払う報酬」と「裁判所に納める費用」の2つで構成されます。裁判所を使わない任意整理は前者だけ、自己破産と個人再生は両方かかります。
債務整理の費用を比較するうえで注意したいのが金額の単位です。任意整理と特定調停は債権者1社あたり、個人再生と自己破産は1件あたりの金額です。任意整理の「1社5万円」は、債権者が5社なら25万円になります。
任意整理
任意整理は裁判所を通さない債務整理で、費用は専門家への報酬と実費だけです。
司法書士に依頼する場合、報酬は債権者1人あたり50,000円が上限と定められています。着手金・成功報酬など名目を問わず、報酬の合計額の上限です。
債権者が3社なら最大15万円、5社なら最大25万円という計算になります。
この上限とは別に、減額報酬・過払金返還報酬・支払代行手数料が発生する場合があります。それぞれにも上限があり、詳細は後述します。
債権者の数がそのまま債務整理の費用に直結するのが任意整理の特徴です。総額が同じ借金でも、1社にまとまっているか5社に分散しているかで費用は5倍変わります。
なお、個人再生と自己破産の債務整理費用は、債権者の数にかかわらず1件あたりです。任意整理だけが「1社あたり」で計算される点は、押さえておきたいところです。
個人再生|専門家報酬30〜40万円に裁判所費用が加わる
個人再生は裁判所を通す債務整理のため、専門家報酬に加えて次の費用がかかります。
- 申立手数料(収入印紙)
- 予納郵券
- 官報公告費
- 個人再生委員の報酬(選任される場合)
個人再生という債務整理の専門家報酬について、目安になるのが日本弁護士連合会の「市民のための弁護士報酬ガイド」です。
個人再生を弁護士に依頼した場合、着手金は30万円が最多(47%)、20万円が26%、報酬金は0円が最多(51%)、10万円が18%という結果でした。
この分布からは、着手金と報酬金を合わせて30〜40万円という水準が読み取れます。裁判所費用を加えると、個人再生という債務整理の総額は40〜60万円ほどが一つの目安になります。
ただしこの調査は2008年度に実施されたもので、現在の水準とは異なる可能性があります。あくまで参考値として扱ってください。
なお、日本司法書士会連合会の「債務整理事件の処理に関する指針」が定める報酬の上限は任意整理等が対象で、個人再生はこの上限の対象外です。日本弁護士連合会の規程でも、民事再生事件は報酬規制の対象外とされています。
自己破産

自己破産は債務整理のなかで最も裁判所費用が高くなる手続きです。
裁判所に納める費用の内訳は、申立手数料(収入印紙)1,500円、予納郵券4,950円、これに予納金が加わります。予納金は同時廃止事件なら11,859円ですが、個人の管財事件では最低200,000円に18,543円が加算されます。
同時廃止なら裁判所費用の合計は18,309円、管財事件になると224,993円から。約12倍の差になります。
同時廃止になるか管財事件になるかの振り分けについて、東京地方裁判所では現金33万円以下、かつ現金以外の財産が20万円未満であることが一つの目安とされています。
持ち家や自動車、解約返戻金のある保険があると管財事件に振り分けられやすく、債務整理の費用も上がります。
管財事件になるのは、換価すべき財産がある場合や、免責について調査が必要な場合です。
持ち家がある、事業を営んでいる、退職金見込額が大きいといったケースでは管財事件になりやすくなります。自己破産の債務整理費用を見積もる際は、まずどちらになるかを確認しておきたいところです。
この裁判所費用に、専門家への報酬が加算されます。自己破産の専門家報酬は上限規制の対象外のため、事務所ごとに設定されます。
自己破産の債務整理費用を見積もる目安は2つあります。
1つは日本弁護士連合会の「市民のための弁護士報酬ガイド」です。
自己破産を弁護士に依頼した場合、着手金は30万円が最多(49%)、20万円が37%、報酬金は0円が最多(66%)、10万円が14%でした。個人再生と近い分布です
もう1つが法テラスの立替基準額です。
法テラスが公表している自己破産の費用は、
債権者1〜10社で着手金132,000円+実費23,000円の合計155,000円、11〜20社で177,000円、21社以上で210,000円とされています。報酬金は原則として発生せず、過払金を回収できた場合にのみ発生する扱いです。
自己破産という債務整理の総額は、専門家報酬だけで30万円前後に達することもあり、管財事件ではさらに予納金20万円が加わります。裁判所費用と合わせると、同時廃止なら30〜50万円ほど、少額管財なら50〜80万円ほどが一つの目安です。通常の管財事件になると80〜130万円ほどに達することもあります。裁判所費用だけを見て「自己破産は安い」と判断するのは避けたほうが無難です。
自己破産の債務整理にかかる期間の目安は、同時廃止と少額管財がおおむね3〜6か月、通常の管財事件は6か月から1年ほどです。
この「少額管財」は、管財事件を簡略化した運用で、一部の裁判所で採用されています。東京地方裁判所では個人の管財事件の多くがこの運用で処理されています。
ただし申立代理人が弁護士であることを前提としているとされ、本人申立てや司法書士による書類作成支援の場合は予納金が高くなることがあるようです。債務整理の依頼先を決める前に、管轄の裁判所の運用を確認しておくとよいでしょう。
特定調停
特定調停は簡易裁判所の調停手続きです。自分で申し立てれば専門家報酬はかからず、東京簡易裁判所の公表値で債権者1社あたり収入印紙500円と郵便切手432円の合計932円しかかかりません。2社なら1,864円です。
債務整理のなかで費用は最も安く済みますが、申立書と債権者一覧表を自分で作成し、平日に2回程度裁判所へ出向く必要があります。費用を手間と時間で置き換える手続きと考えるとよいでしょう。
債務整理の費用の内訳
債務整理の見積もりを比較するには、費用を何にいくらかかるのかまで分解して理解する必要があります。ここでは債務整理の費用を構成する5つの要素を確認します。
相談料
債務整理の相談を無料としている事務所は多く見られます。有料の場合の金額は事務所によって異なります。
複数の事務所を比較する前提であれば、無料相談を実施している事務所から回るという方法があります。相談料だけで数万円を使ってしまうと、比較のメリットが薄れます。
弊所での相談料は無料ですのでお気軽にご連絡ください。
着手金
債務整理を依頼した時点で発生する費用です。手続きが不成立に終わっても、原則として返還されない場合があります。
司法書士の場合、着手金は後述する報酬の上限(1社50,000円)に含まれます。 別枠ではありません。一方、弁護士の場合は着手金に上限の定めがなく、事務所ごとの設定になります。
報酬金|解決報酬・減額報酬・過払金報酬
債務整理が終わった時点で発生する費用で、3種類あります。
解決報酬金は和解が成立したことに対する報酬です。
司法書士の場合、着手金と合わせて1社50,000円の上限に収まります。
減額報酬金は借金が減った場合に、その減った分に応じて発生します。
上限は減額・免れた元本の10%です。ここで重要なのが、対象は「元本」であるという点です。
将来利息のカット分を減額報酬の対象とするかは事務所によって運用が異なるため、契約前に確認しておくことをおすすめします。
過払金返還報酬は、払いすぎた利息が戻った場合に発生します。上限は訴訟によらない回収で20%、訴訟による回収で25%です。
支払代行手数料
債務整理の和解後、返済を事務所が代行する場合の手数料です。司法書士の場合、依頼者1人につき1か月あたり1,000円が上限と定められています。
3年で完済する計画なら36か月分、最大36,000円です。金額としては小さく見えますが、返済期間を通じて発生し続けるため、総額で把握しておく必要があります。
実費と裁判所に納める費用
債務整理では報酬とは別に、通信費・郵送費・交通費などの実費がかかります。報酬の上限に実費は含まれません。 「1社5万円が上限」といっても、実費が別途加算される点は押さえておきたいところです。
個人再生と自己破産では、これに裁判所へ納める費用が加わります。前述のとおり、自己破産の管財事件では予納金だけで20万円を超えます。
債務整理の費用には上限がある

債務整理の費用について、多くの記事が「事務所ごとに異なる」とだけ説明しています。
しかし実際には、債務整理の報酬には専門家団体が定めた明確な上限が存在します。 これを知っているかどうかで、見積もりの見え方が変わります。
個人再生・自己破産は上限規制の対象外
ここが最も誤解されやすい点です。
上記の上限が適用されるのは任意整理等であり、個人再生と自己破産は対象外です。 日弁連の規程でも、破産事件と民事再生事件は報酬規制の対象外と明記されています。
つまり、任意整理という債務整理は事務所間の費用差が小さく、個人再生と自己破産は差が大きくなります。破産や再生を検討する場合ほど、複数の事務所で見積もりを取る意味があります。
債務整理の費用を安く抑える3つの方法

債務整理の費用は、依頼先の選び方と対象の絞り方で変わります。次の5つはいずれも実務で使える方法です。
無料相談で複数の見積もりを比較する
同じ内容の債務整理でも、事務所によって総額は変わります。とくに個人再生と自己破産は上限規制がないため、差が出やすい領域です。
比較の際は、債権者数・各社の残高・取引開始時期を揃えて伝えることが前提です。前提が違えば見積もりも変わり、比較になりません。2〜3か所で書面の見積もりを取れば、債務整理の費用相場の感覚はつかめます。
対象とする債権者を絞る
任意整理は対象とする債権者を選べる債務整理です。費用は債権者1社ごとに発生するため、対象を絞れば債務整理の費用は下がります。
保証人が付いている借入も、外す判断の対象になります。対象にすれば保証人へ一括請求が向かうためです。
司法書士に依頼する
債務整理を司法書士に依頼する利点は、報酬の総額に上限があることです。1社50,000円という基準が明示されているため、見積もりの妥当性を自分で検証できます。
ただし対応できる範囲に制限があります。法務省が公表しているとおり、法務大臣の認定を受けた認定司法書士の代理権は「訴訟の目的となる物の価額が140万円を超えない請求事件」に限られます。
1社あたりの債権額が140万円を超える場合は弁護士に依頼する必要があります。
個人再生と自己破産では、司法書士は書類作成の支援が中心となり、代理人として進められる範囲が限られます。債権額が小さく、任意整理で対応できるケースほど、債務整理を司法書士に依頼する利点が大きくなります。
債務整理の費用が払えない場合の対処法
「費用が払えないから相談できない」という理由で債務整理を先延ばしにするのが、最も損をする選択です。遅延損害金が加算され、状況は悪化していきます。
分割払い・後払いに対応した事務所を選ぶ
債務整理の費用の分割払いに対応している事務所は少なくありません。手元にまとまったお金がなくても着手できる場合があります。
債務整理の支払い方法は相談段階で確認できます。「いつから、月いくらの支払いになるのか」を最初に確認しておくと安心です。
受任通知で返済が止まっている間に積み立てる
債務整理の実務では、この方法がとられることが多くあります。
債務整理を専門家に依頼すると受任通知が債権者に送付され、督促と取立てが止まります。
同時に、和解が成立するまで債権者への返済も一時停止します。これまで返済に充てていた分が、そのまま費用の積立に回せるという構造です。
毎月3万円を返済していたなら、3か月で9万円。任意整理2社分の債務整理費用に届きます。「費用を用意してから相談する」のではなく、相談してから費用を用意するのが順序として正しいことになります。
適切な依頼先の選び方
弁護士と司法書士のどちらに依頼すべきか
債務整理の依頼先を決める軸は、費用の安さではなく扱える範囲です。
司法書士は報酬に上限があるぶん総額が読みやすく、任意整理で完結するケースでは費用面の利点があります。
一方、途中で個人再生や自己破産への切り替えが見込まれるなら、最初から弁護士に依頼したほうが債務整理の手続きが連続します。
見積もりで確認すべき項目
債務整理の書面見積もりを取り、次の項目を確認しておくとよいでしょう。
- 債権者1社あたりの報酬額
- 減額報酬の有無と対象(何を「減額」と判断するのか)
- 支払代行手数料
- 実費の扱い(報酬とは別にいくらかかるか)
「初期費用0円」「業界最安値」といった表示だけでは総額は判断できません。自分の債権者数と残高を伝えたうえで、総額を書面で出してもらうとよいでしょう。
債務整理の費用に関するよくある質問
報酬はいつ払いますか?
債務整理の着手金は依頼した時点、解決報酬は和解が成立した時点で発生するのが一般的です。
ただし分割払いに対応している事務所も多く、受任通知の送付後、返済が止まっている期間に積み立てる形をとるケースが見られます。
支払いのタイミングと回数は事務所によって異なるため、契約前に書面で確認しておくと安心です。
費用倒れになるのはどんな場合ですか?
カットできる利息が債務整理の費用を下回る場合です。任意整理は元金が減らず、効果は将来利息のカットに限られるためです。
司法書士の報酬上限が1社50,000円であることを前提にすると、1社あたりの残高が20〜25万円前後が一つの目安になります。これを下回ると、削減できる利息が費用に届かないことがあります。
ただし残高が小さくても、返済が生活を圧迫している、督促が精神的な負担になっているといった事情があれば、金額だけで判断すべきではありません。
分割払いは何回まで可能ですか?
債務整理の分割回数に法律上の決まりはなく、事務所の運用によります。返済が止まっている期間の長さと、依頼者の家計状況をふまえて設定されることが多いようです。
無理のない回数を提示してくれるか、途中で支払いが難しくなった場合にどう対応するかを、契約前に確認しておくことをおすすめします。
まとめ
債務整理の費用について、押さえるべき点を整理します。
- 任意整理には報酬の上限がある。 司法書士は債権者1社あたり50,000円、弁護士は解決報酬金が1社2万円以下。減額報酬は元本の10%、過払金は20〜25%、支払代行は月1,000円が上限
- 個人再生・自己破産は上限規制の対象外。 事務所間の差が大きいため、複数の見積もりを取る意味があります
- 自己破産は管財事件になるかで20万円以上変わる。 東京地裁の場合、同時廃止なら裁判所費用は約18,000円、管財事件なら約225,000円
- 債務整理の費用は債権者1社ごとに発生する。 対象を絞れば総額は下がります
- 費用を用意してから債務整理を相談する必要はない。 受任通知で返済が止まっている期間に積み立てる方法があります
債務整理の費用が分からないまま相談をためらっている間も、利息と遅延損害金は増え続けます。
上限のルールを知っていれば、提示された見積もりが妥当かどうかを判断しやすくなります。
まずは債権者数と各社の残高を書き出し、書面の見積もりを取るところから始めてみてください。数字が並べば、債務整理の費用は不安ではなく比較の対象に変わります。


